USDA anticipa ajuste en la carne de vacuno en China y estabilidad del porcino en 2026
El Departamento de Agricultura de Estados Unidos prevé un escenario de ajustes para el sector cárnico de China en 2026, marcado por una caída en la producción de carne de vacuno y una mayor estabilidad en el porcino, apoyada en mejoras de eficiencia productiva. El análisis se da en un contexto de consumo interno débil y de un endurecimiento de las políticas comerciales que afectarán las importaciones.
Según el informe, la producción de carne de vacuno descendería hasta 7,6 millones de toneladas en 2026, como consecuencia directa de la reducción del censo ganadero. La liquidación de hatos y la menor disponibilidad de vacas de cría han limitado la producción de terneros, mientras que la rentabilidad del sector continúa presionada pese a la ligera recuperación de precios registrada en 2025. Esta situación desincentiva la inversión y retrasa cualquier intento de reconstrucción del inventario bovino a corto plazo.
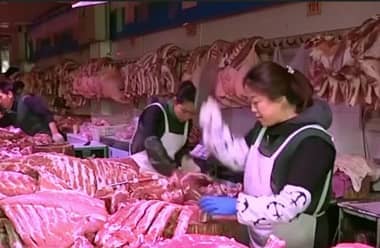
En contraste, la producción de carne de cerdo se mantendría estable en torno a los 59,38 millones de toneladas. Aunque el número de cerdas reproductoras ha disminuido por márgenes ajustados, los grandes integradores han compensado esta caída mediante mayores niveles de productividad por animal, mejores tasas de supervivencia y una gestión más eficiente. A ello se suma la política gubernamental orientada a estandarizar los pesos de sacrificio para evitar desequilibrios en la oferta.
El comercio exterior también mostrará retrocesos. El USDA estima que las importaciones de carne de vacuno caerán hasta 3,5 millones de toneladas en 2026, afectadas por salvaguardias que imponen cuotas y aranceles más elevados. En el caso del cerdo, las compras externas se reducirán a 1,1 millones de toneladas, presionadas por la amplia oferta interna y por los derechos “antidumping” aplicados a la carne procedente de la Unión Europea.
En cuanto a las exportaciones, China prevé un crecimiento moderado, con envíos de aproximadamente 125.000 toneladas de carne de cerdo y 20.000 toneladas de carne de vacuno, dirigidas principalmente a Hong Kong y Macao. Este comportamiento refuerza la estrategia del país de priorizar la autosuficiencia frente a la volatilidad del mercado internacional.
La demanda de proteína animal continúa mostrando debilidad, especialmente en el canal de restauración y en el consumo doméstico, donde los consumidores mantienen una alta sensibilidad a los precios. La carne de vacuno es la más afectada por este entorno económico, mientras que el cerdo enfrenta una competencia creciente de alternativas más económicas como los huevos y los productos de soja.
De acuerdo con las previsiones, el censo ganadero cerraría 2026 con cerca de 87,5 millones de cabezas de vacuno y 429,9 millones de cerdos. Las presiones financieras han acelerado el cierre de explotaciones menos eficientes y favorecido la consolidación del sector en unidades de mayor escala y tecnificación, un ajuste estructural que el USDA considera clave para reforzar la bioseguridad y garantizar la estabilidad del suministro cárnico chino a largo plazo.


