Resumen del mercado global del jengibre
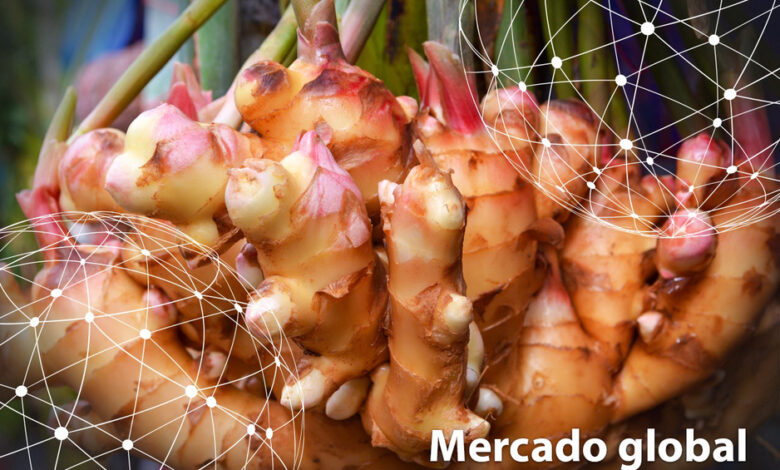

Los productores peruanos se enfrentan a precios más moderados, los precios brasileños siguen por debajo de los costes de producción y la sequía genera incertidumbre en la India. La mayor oferta peruana está presionando los precios al contado en Norteamérica, mientras que los productores sudafricanos continúan haciendo frente a la competencia de las importaciones.
Italia: Precios estables o ligeramente a la baja
En las últimas semanas, los precios del jengibre en Italia se han mantenido estables o han bajado ligeramente. Un mayorista de un importante mercado del norte del país señala que las ventas se mantuvieron bastante regulares durante todo el verano, con niveles estables o algo superiores a la media. Actualmente, este mayorista trabaja con jengibre de alta calidad procedente de Brasil. Los precios mayoristas son relativamente bajos, en torno a 2 €/kg. Prácticamente todo el jengibre es importado, con suministros procedentes de China, Perú, Brasil y Tailandia según la temporada, ya que la producción italiana es marginal y cara. Aunque el consumo de jengibre ha crecido en los últimos años, esto no se ha traducido necesariamente en más negocio para los mayoristas, ya que muchos comerciantes de origen extranjero —pakistaní, chino y bangladesí, entre otros— han organizado importaciones directas, saltándose el canal mayorista. Según este mayorista, aunque el consumo ha aumentado, los volúmenes que circulan por los canales “oficiales” no siempre reflejan el consumo real.
Un gran importador señala que la presente campaña ha registrado un aumento considerable de la oferta procedente de China, el principal productor mundial, así como de América del Sur. “Durante la primavera (de marzo a mayo), los envíos de China a Europa aumentaron de forma excepcional, con volúmenes que más que duplicaron los del mismo período del año anterior. Esta fuerte presión de la oferta, unida a la ralentización de las ventas durante los meses de verano, ha empujado el mercado a la baja, y los precios de importación del jengibre chino se sitúan actualmente en casi la mitad de los del año pasado”. Las perspectivas para finales de 2026 y principios de 2027 son muy positivas. “Los sondeos sobre la nueva cosecha en Shandong indican un desarrollo subterráneo óptimo de las raíces. La extracción, es decir, la recolección tras excavar el suelo, comenzará en octubre, mientras que los envíos a los mercados europeos están previstos para mediados de diciembre. Se espera una campaña favorable, con una proporción elevada de raíces grandes de excelente calidad y precios de salida moderados”.
Países Bajos: El equilibrio entre oferta y demanda se ajusta
Tras un verano relativamente flojo, el mercado europeo del jengibre empieza a recuperarse gradualmente. La demanda repunta mientras los stocks de jengibre chino y tailandés disminuyen. “El equilibrio entre oferta y demanda se está tensando de forma perceptible”, afirma un importador neerlandés.
“La situación es bastante diferente en el caso del jengibre y la cúrcuma peruanos. El brote de Ralstonia ha presionado considerablemente las exportaciones de Perú. El Senasa solo permite actualmente a un número limitado de exportadores seguir realizando envíos. La oferta está, por tanto, restringida, mientras que los riesgos asociados a la importación desde Perú han aumentado de forma notable. El impacto de esta menor disponibilidad podría hacerse cada vez más visible en el mercado en las próximas semanas”.
“Si echamos la vista atrás a los tres primeros trimestres, ha sido sin duda un período complicado. Los patrones climáticos extremos y cambiantes han afectado a los cultivos, la logística ha seguido planteando retos en cuanto a tiempos de tránsito y costes, y la normativa europea ha añadido otra capa de complejidad. Pero quizás eso es también lo que hace tan interesante a nuestro sector: el jengibre no crece según una hoja de cálculo”.
Alemania: La demanda repunta de cara al otoño
China concentra actualmente la mayor parte del suministro de jengibre. Tras los meses de verano, estacionalmente más tranquilos, la demanda va recuperándose progresivamente a medida que se acerca el otoño. La calidad del producto disponible también ha mejorado tras un período de deterioro. En el mercado mayorista, los precios de compra actuales se sitúan en 28 € por caja de 12 kg.
La India: La sequía genera preocupación por la cosecha
El mercado indio del jengibre se mantiene relativamente firme, con precios que varían considerablemente entre las distintas regiones productoras. En Maharashtra, los precios registrados en los mercados APMC a principios de septiembre oscilaron entre aproximadamente 0,45 y 1,44 €/kg, según el mercado.
Al mismo tiempo, crece la preocupación por la nueva cosecha ante un monzón irregular. Las precipitaciones de agosto se situaron un 16% por debajo de la media, y se prevé que septiembre también sea más seco de lo habitual, mientras que algunas zonas de Karnataka ya están sufriendo una sequía prolongada. El impacto sobre la producción de jengibre sigue siendo difícil de cuantificar, pero el tiempo será un factor determinante para el cultivo en las próximas semanas.
Norteamérica: El jengibre peruano entra en su mejor ventana de calidad
Perú es el principal origen del jengibre para el mercado norteamericano, aunque China también suministra volúmenes importantes, especialmente de producto convencional. El jengibre peruano está entrando en uno de sus mejores momentos de calidad del año, y ya está llegando a Norteamérica producto completamente maduro.
A pesar de esta favorable ventana de calidad, el exceso de oferta peruana en Estados Unidos está presionando los precios al contado. Los cambios en los protocolos europeos de importación relacionados con Ralstonia han afectado a las exportaciones peruanas hacia Europa, lo que ha contribuido a una mayor disponibilidad en Norteamérica. Aunque la demanda se mantiene estable en este momento, se espera que se fortalezca a partir de octubre, con la llegada del frío y la temporada festiva, con un consumo que habitualmente se mantiene elevado hasta febrero.
La informalidad se identifica como uno de los mayores retos estructurales del sector. Las compras y el envasado informales pueden generar un entorno competitivo desigual, lo que hace que la transparencia en la cadena de suministro sea cada vez más importante.
No obstante, el tiempo sigue siendo la principal incertidumbre. La temporada de lluvias en Perú puede afectar tanto a la calidad como al transporte, especialmente en las zonas de producción más remotas. Un posible El Niño intenso podría dañar aún más las infraestructuras e interrumpir el flujo de producto, lo que hace que el equilibrio entre oferta, demanda, logística y clima sea crucial en los próximos meses.
Perú: Los precios más bajos demandan cautela en la siembra
La campaña peruana avanza con buena producción pero precios más contenidos que el año anterior, lo que lleva a los productores a sembrar con más cautela pensando en 2027-2028. Estados Unidos concentra la mayor parte de los envíos, en detrimento de Europa, donde los controles sanitarios contra la bacteria Ralstonia pseudosolanacearum se han endurecido notablemente.
La demanda estadounidense también es débil en verano, con precios FOB moderados. El sector, aún joven, se profesionaliza frente a una competencia creciente de Brasil y China. La gran incertidumbre es 2027: el fenómeno de El Niño y una menor intención de siembra podrían reducir el volumen disponible.
Brasil: los precios siguen por debajo de los costes de producción
Brasil atraviesa uno de sus años más complejos, con precios de venta por debajo de los costos de producción y una fuerte presión de la oferta china, más barata por menores costos laborales. A esto se suma una nueva normativa fitosanitaria europea, vigente desde abril y con plazo de adecuación este año, que exige certificar la ausencia de la bacteria Ralstonia pseudosolanacearum, presente en Perú pero no en Brasil, encareciendo el proceso exportador, en especial para la agricultura familiar.
Pese a la dificultad para cumplir los plazos, se espera que la consiguiente reducción de oferta, junto a una mejora climática en Europa, ayude a equilibrar el mercado y recuperar precios y márgenes.
Sudáfrica: Las importaciones presionan el mercado nacional
Los productores sudafricanos de jengibre siguen muy expuestos a las fluctuaciones en la llegada de importaciones. Un productor señala que los importadores no escalonan los volúmenes importados, sino que los envían al mercado de una sola vez, lo que presiona a la baja los precios para todos los participantes del mercado.
La oferta nacional de jengibre se ha estabilizado en volúmenes predecibles en un intento de estabilizar el mercado. Sin embargo, dado el volumen de las importaciones, estos esfuerzos de los productores locales se ven en ocasiones contrarrestados por los envíos procedentes de China y Vietnam.
En el mercado municipal de Johannesburgo, los precios del jengibre oscilan entre 1,80 y 2,40 €/kg.


