Rabobank descarta una recuperación del precio del cerdo en Europa durante 2026
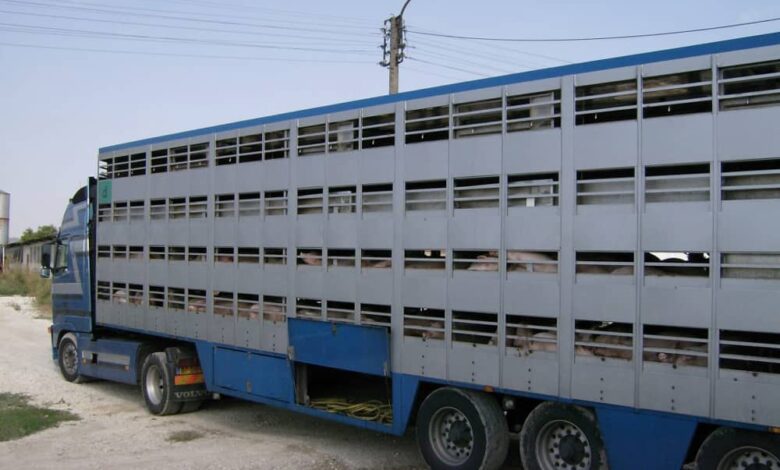
El mercado porcino de la Unión Europea continuará bajo presión durante 2026 debido a la abundante oferta, la debilidad de la demanda internacional y el aumento de los costos de alimentación. Rabobank no prevé una recuperación de los precios del cerdo en lo que resta del año, pese a que el sector comienza a mostrar señales de un mayor equilibrio entre producción y consumo.
En su más reciente informe, la entidad financiera advierte que la rentabilidad de los productores seguirá comprometida, por lo que recomienda mantener un control estricto de la liquidez. La reducción gradual de la cabaña porcina europea todavía no es suficiente para generar una escasez de animales que impulse las cotizaciones.
Eva Gocsik, directora global de Proteína Animal, y René Veldman, responsable del sector porcino y avícola de Rabobank, señalan que los bajos precios y los márgenes reducidos están provocando una disminución progresiva del número de reproductoras.
Menos cerdas, pero la producción todavía crece
Los datos de junio correspondientes a once países de la Unión Europea muestran que el censo de cerdas se mantuvo prácticamente estable en comparación anual. Sin embargo, durante el primer semestre de 2026 registró una caída del 1.5% respecto al cierre de 2025.
Países Bajos encabezó los descensos semestrales, con una reducción del 5%, seguido de Dinamarca, República Checa y Hungría, con retrocesos cercanos al 4%. España mantuvo prácticamente estable su censo de reproductoras, mientras que Alemania registró una disminución de alrededor del 1%. Austria fue el único país con un incremento claro.
Pese a la reducción del inventario, las mejoras en productividad continúan compensando parte de la menor disponibilidad de reproductoras. Rabobank estima que la producción porcina de la UE-27 y Reino Unido cerrará 2026 aproximadamente un 1% por encima del nivel del año anterior, aunque prevé que comience a disminuir a partir del cuarto trimestre.
Para 2027, la institución anticipa una contracción gradual, con una producción al cierre del año alrededor de un 1% inferior a la registrada en 2026.
Durante los primeros siete meses de 2026, la producción de la UE-27 y Reino Unido aumentó aproximadamente un 1.6% interanual, impulsada por un crecimiento del 1.3% en el número de animales sacrificados y un incremento del 0.3% en el peso promedio de las canales.
Dinamarca registró el mayor crecimiento, con un 8.5%, seguida de Reino Unido, con 5.1%; Polonia, con 3.5%, y España, con 2.4%. En contraste, Países Bajos reportó una caída cercana al 7%, debido a la reducción tanto del número de animales como de su peso al sacrificio.
El encarecimiento del alimento amenaza los márgenes
La abundancia de animales mantiene deprimidos los precios del cerdo en Europa, mientras que las cotizaciones de los lechones han registrado caídas más pronunciadas. Esta situación refleja la cautela de los compradores y la presión sobre la rentabilidad de las explotaciones dedicadas a la reproducción.
Para los productores de cerdos de engorda, el abaratamiento de los lechones representa un alivio parcial; sin embargo, el posible incremento de los costos de alimentación amenaza con neutralizar ese beneficio.
La sequía ha reducido los rendimientos de los cultivos europeos, especialmente del maíz, lo que podría elevar las importaciones y aumentar el uso de trigo en las raciones pecuarias. A estos factores se suman los riesgos geopolíticos, el encarecimiento de los fertilizantes y las condiciones meteorológicas adversas.
Asimismo, las primas de mercado para la soja segregada podrían aumentar por los efectos del Reglamento Europeo sobre Deforestación (EUDR), de acuerdo con las previsiones de la Federación Europea de Fabricantes de Alimentos Compuestos (FEFAC).
Exportaciones bajo presión por China y Brasil
Las exportaciones europeas de carne de cerdo se mantuvieron prácticamente estables en volumen durante el primer semestre de 2026. El crecimiento de los envíos a destinos como Corea del Sur, Vietnam y Filipinas compensó la disminución de las ventas a China.
Sin embargo, el valor de las exportaciones cayó un 12%, afectado por la reducción de los precios y la menor participación del mercado chino.
Los aranceles antidumping impuestos por China restan competitividad a los productos europeos, mientras que las restricciones relacionadas con la peste porcina africana continúan limitando las exportaciones españolas. A ello se suma la competencia de Brasil, que mantiene una posición sólida en los mercados internacionales gracias a sus precios competitivos.
Rabobank también advierte que un eventual incremento de los aranceles de importación en Filipinas podría reducir la demanda de carne de cerdo extranjera. En sentido contrario, una reducción arancelaria podría favorecer los envíos estadounidenses a China, aunque la recuperación de las compras chinas todavía es limitada.
China reduce importaciones y Brasil mantiene una oferta elevada
El mercado chino continúa enfrentando una recuperación lenta de los precios debido a la abundancia de producto y a una demanda débil. Durante el tercer trimestre de 2026, el cerdo vivo cotizó entre 10.5 y 11 yuanes por kilogramo, aproximadamente un 18% menos que un año antes.
La caída ha generado pérdidas para los productores y ha acelerado la reducción del censo de reproductoras, mientras que los precios de los lechones alcanzaron mínimos de cinco años.
Rabobank espera una recuperación parcial de las cotizaciones durante el cuarto trimestre, impulsada por una menor oferta y una mayor demanda estacional. No obstante, considera que las mejoras de productividad podrían limitar el avance. Para 2027, RaboResearch prevé que la producción china de carne de cerdo disminuya un 1%.
Entre enero y agosto de 2026, las importaciones chinas de carne de cerdo retrocedieron un 15%, hasta su nivel más bajo en una década. España se mantuvo como principal proveedor, con una participación del 30%, seguida de Brasil, con el 13%. Los envíos procedentes de Países Bajos cayeron un 62%.
En Brasil, por su parte, la producción alcanzó un récord de 2.9 millones de toneladas durante el primer semestre, un crecimiento del 6.4%. La elevada oferta, la caída de los precios y los márgenes negativos han llevado a pequeños productores independientes a reducir sus inventarios de reproductoras.
Aunque el posible encarecimiento de los piensos y la disminución gradual de la cabaña podrían contribuir a equilibrar el mercado brasileño, la abundancia de carne de cerdo y la competencia de la carne de pollo seguirían limitando una recuperación significativa.
En este contexto, Rabobank considera que el sector porcino europeo deberá afrontar el resto de 2026 con cautela, ante la combinación de precios débiles, costos de producción inciertos y dificultades para colocar sus excedentes en los mercados internacionales.