Reemplazan Corea del Sur e Indonesia a México, Canadá y Brasil como exportadores de acero a EUA
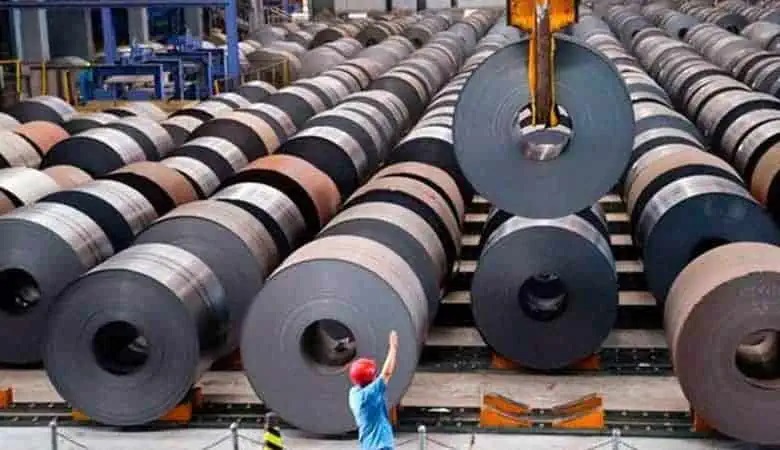
Estados Unidos no ha dejado de comprar acero extranjero en virtud de la Sección 232, pero cada vez lo adquiere más de fuera de Norteamérica. Las últimas cifras del Departamento de Comercio de EUA muestran que los volúmenes de importación se mantienen prácticamente estables, mientras que proveedores como.
En julio, las importaciones estadounidenses de productos siderúrgicos, incluyendo planchas y alambrón, totalizaron 2,050,914 toneladas métricas, lo que representa un aumento del 0.82% en comparación con el mismo mes de 2025. Según el informe mensual del departamento, los mayores incrementos ese mes provinieron de Corea del Sur, Indonesia y Rusia, mientras que las mayores caídas se registraron en Argentina, Japón y Australia.
El panorama acumulado del año es menos favorable para México. Las cifras acumuladas sitúan a Canadá, Brasil y México entre los países con las mayores caídas, mientras que Corea del Sur, Argentina e Indonesia registraron los mayores aumentos, lo que confirma que la disminución de los envíos mexicanos refleja una tendencia sostenida y no un solo mes flojo.
Los datos recopilados por el Consejo Empresarial Mexicano para el Comercio Exterior, la Inversión y la Tecnología (COMCE) apuntan en la misma dirección.
Entre enero y junio, el valor de las importaciones estadounidenses de acero mexicano cayó un 41.7% interanual, mientras que los volúmenes disminuyeron un 37%. En el mismo período, las compras mexicanas de acero estadounidense aumentaron un 16.6%.
Para el COMCE, estas cifras refutan el argumento de que el acero mexicano representa una amenaza para los productores estadounidenses, revelando en cambio una cadena de valor profundamente integrada en la que el comercio bilateral continúa expandiéndose y Estados Unidos mantiene un superávit en metales clave.
Un declive prolongado
Las últimas cifras confirman una contracción que se agudizó tras el aumento de los aranceles al metal por parte de Washington al 50% en 2025. Datos de Banxico muestran que el valor de las exportaciones mexicanas de acero a Estados Unidos cayó un 12% entre enero y octubre de 2025 en comparación con el mismo período de 2024. Según el Instituto Americano del Hierro y el Acero, los envíos mexicanos disminuyeron un 60% bajo el régimen arancelario, una caída mucho mayor que la de Canadá (13%) o Brasil (30%). En 2024, México había suministrado acero por un valor de 3,530 millones de dólares, equivalente al 11% del total de las importaciones estadounidenses.
La erosión también se extiende a los productos derivados. Los datos de la USITC muestran que la participación de México en las importaciones estadounidenses de artículos de hierro y acero, como tuberías, sujetadores y componentes estructurales, se redujo a aproximadamente el 9% en 2025 desde cerca del 11% del año anterior, mientras que la participación de Canadá cayó del 21% al 18%, dejando espacio para los exportadores de otras regiones.
En el ámbito interno, la industria mexicana ha estado operando a aproximadamente el 55% de su capacidad instalada, según el ministro de Economía, Marcelo Ebrard, quien reportó una disminución del 55% en las exportaciones a Estados Unidos durante un período de seis meses. Las autoridades han estimado que hasta 350,000 empleos podrían estar en riesgo para finales de 2026, siendo el sector automotriz, que representa cerca de un tercio del empleo manufacturero de México, uno de los más afectados.
Cambio en las normas arancelarias
Washington ha modificado repetidamente su marco regulatorio para los metales en 2026. En abril, introdujo una estructura escalonada que aplica aranceles del 50% al acero, el aluminio y el cobre, del 25% a sus derivados y del 15% a ciertos equipos industriales hasta 2027. México respondió imponiendo aranceles permanentes del 10% al 35% al acero proveniente de países sin acuerdos comerciales y reforzando la supervisión del IMMEX y otros programas especiales de importación. Un ajuste en junio redujo el umbral de contenido de acero en América del Norte requerido para el trato preferencial del 95% al 85%.
La proclamación de junio también creó tipos combinados para varios socios de acuerdos comerciales, incluidos Corea del Sur, Japón y Argentina, en virtud de los cuales los aranceles combinados están limitados al 15% para muchos productos, según la consultora Prodensa, una estructura que puede ayudar a explicar por qué algunos de estos proveedores están ganando cuota de mercado en Estados Unidos.
Las medidas de alivio para los productores mexicanos siguen estando condicionadas. Según un mecanismo publicado el 23 de abril, los productores de acero y aluminio que operan en México o Canadá pueden solicitar aranceles más bajos si se comprometen a aumentar su capacidad de producción primaria en Estados Unidos, vinculada a las cadenas de suministro de la industria automotriz y de vehículos pesados, aunque el tipo ajustado no puede ser inferior al 25%.
Acero sobre la mesa del USMCA
Los aranceles a los metales se han convertido en una de las principales prioridades de México en la revisión conjunta del T-MEC. Durante la primera ronda de negociación en mayo, Ebrard calificó los aranceles de insostenibles y solicitó su reducción o eliminación para los productos que cumplen con las reglas de origen. México también propuso un acuerdo similar al del Reino Unido, que otorgaría acceso libre de aranceles sujeto a una estricta verificación de la fusión y el vertido, con el objetivo de prevenir el transbordo de acero proveniente de fuera de la región.
El énfasis de la COMCE en el aumento de las compras mexicanas de acero estadounidense también se alinea con la postura negociadora más amplia del gobierno. La presidenta Claudia Sheinbaum afirmó que México está evaluando la posibilidad de comprar más productos estadounidenses para reducir un superávit bilateral que alcanzó los 102,600 millones de dólares en el primer semestre de 2026, periodo en el que las importaciones provenientes de Estados Unidos aumentaron un 16.6% hasta los 195,600 millones de dólares.
Por ahora, los datos sugieren que la Sección 232 no ha reducido la dependencia de Estados Unidos del acero importado, sino que la ha redirigido, desviando los pedidos de sus socios norteamericanos hacia proveedores asiáticos. Es probable que los negociadores mexicanos presenten este resultado como prueba de que los aranceles socavan la integración regional que el T-MEC pretendía fortalecer.
Fuente: Reportacero