Caen los precios del cerdo en la UE por mayor oferta y presión sanitaria
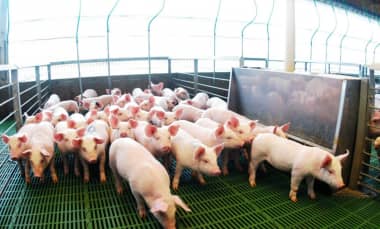
El mercado porcino de la Unión Europea atraviesa un periodo de fuerte presión a la baja en los precios, en un contexto de producción creciente, exportaciones activas y el impacto de la Peste Porcina Africana (PPA), de acuerdo con el más reciente análisis de la AHDB del Reino Unido.
El precio de referencia del cerdo grado S en la UE ha mantenido una tendencia descendente desde junio y, en la semana que concluyó el 11 de enero, se ubicó en 1,59 euros por kilo, su nivel más bajo desde marzo de 2022. Esta caída se intensificó tras la detección de un brote de PPA en España en noviembre pasado, lo que provocó un desplome de casi 0,45 €/kg en apenas seis semanas, al pasar de 1,86 a 1,41 euros por kilo.
La debilidad de los precios europeos comienza a trasladarse al mercado británico, donde la creciente brecha de cotizaciones incrementa el riesgo de sustitución, al volverse la carne de cerdo comunitaria más competitiva. Aunque las ventas minoristas del Reino Unido se mantuvieron relativamente estables en noviembre, la AHDB advierte que el efecto real podría reflejarse en los próximos datos.
Producción
Entre enero y octubre, la producción de carne de cerdo de la UE alcanzó 18,2 millones de toneladas, lo que representa un incremento interanual del 4 %, impulsado por mayores sacrificios y un aumento en los pesos de canal. España lideró el crecimiento con un alza del 7 % (+269.900 toneladas), seguida por Polonia (+5 %), Dinamarca (+6 %) e Italia (+4 %).
Exportaciones
Las exportaciones comunitarias totalizaron 3,7 millones de toneladas entre enero y noviembre, un aumento del 3 % respecto al mismo periodo del año anterior. No obstante, los envíos a China cayeron un 5 %, hasta 998.000 toneladas, debido principalmente a la reducción de exportaciones de carne fresca y congelada. Las ventas de menudencias también mostraron descensos, posiblemente vinculados a los derechos antidumping, pese a cierta recuperación mensual.
Por el contrario, las exportaciones a Vietnam crecieron un 21 %, reflejando una oferta interna más limitada en ese país, mientras que los envíos a Japón retrocedieron un 17 %.
Importaciones
Las importaciones de carne de cerdo de la UE sumaron 121.900 toneladas en el periodo enero-noviembre, un descenso del 2,8 % interanual. El Reino Unido se mantuvo como el principal proveedor, con 93.800 toneladas, en tanto que los envíos desde Suiza y Chile registraron caídas significativas.
Perspectivas
De cara al corto plazo, la AHDB advierte que la PPA seguirá siendo un riesgo clave para el sector porcino europeo. Aunque la rápida respuesta de España al brote —con regionalización y controles de movimiento— ha evitado disrupciones mayores, persiste la incertidumbre sanitaria y comercial.
Asimismo, la confirmación por parte de China de los aranceles antidumping definitivos en diciembre de 2025 mejora parcialmente la competitividad de la UE en ese mercado, aunque los riesgos estructurales, especialmente para los productos del quinto trimestre, continúan presentes. En este escenario, se prevé que los precios del cerdo en la UE sigan bajo presión, ante una mayor oferta, demanda contenida y un entorno comercial aún incierto.